

الفرق بين Budgeting وForecasting وأهم الاختلافات بينهما
الفرق بين Budgeting وForecasting وأهم الاختلافات بينهما
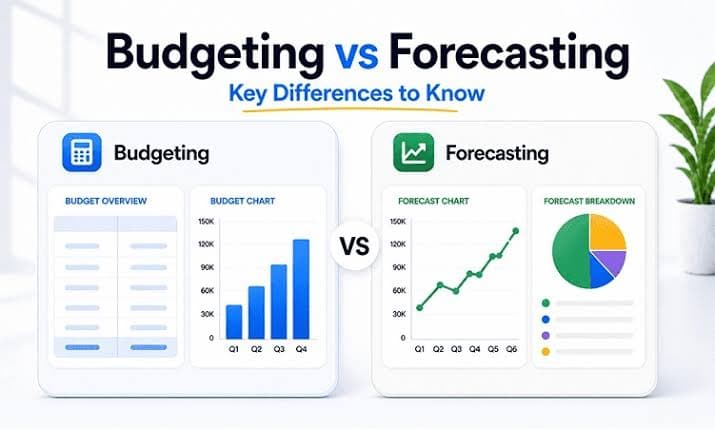
يُعد الفرق بين Budgeting وForecasting من المفاهيم الأساسية في الإدارة المالية، لأن كليهما يساعد الشركات على التخطيط للمستقبل وإدارة الموارد واتخاذ قرارات مالية أكثر دقة. ومع ذلك، يختلف دور كل منهما؛ إذ تحدد الميزانية (Budgeting) الأهداف المالية والخطط التي تسعى الشركة إلى تحقيقها خلال فترة محددة، بينما يساعد التنبؤ المالي (Forecasting) على تقدير النتائج المحتملة بناءً على البيانات المتاحة والأداء الفعلي والتغيرات المتوقعة في السوق.
وتحتاج الشركات إلى الجمع بينهما حتى تتمكن من وضع أهداف واقعية، ومتابعة أدائها المالي، والاستجابة للتغيرات دون الابتعاد عن أهدافها الاستراتيجية.
ما هو Budgeting؟ وما تعريف الميزانية المحاسبية؟
يشير مصطلح Budgeting إلى إعداد الميزانية المالية، وهي عملية تخطيط تحدد الإيرادات المتوقعة والمصروفات والموارد المالية اللازمة لتحقيق أهداف الشركة خلال فترة مستقبلية محددة، وغالبًا ما تكون سنة مالية.
تساعد الميزانية الإدارة على تحديد كيفية توزيع الموارد بين الأقسام والمشروعات، ووضع حدود للإنفاق، وتحديد الأهداف التي يمكن قياس الأداء الفعلي على أساسها.
على سبيل المثال، إذا كانت شركة تدريب تستهدف تحقيق إيرادات بقيمة 5 ملايين جنيه خلال العام، فقد تحدد ميزانيتها المبلغ المخصص للتسويق، ورواتب الموظفين، وتطوير البرامج التدريبية، والمصروفات التشغيلية.
وتشمل أهم أهداف إعداد الميزانية:
- تحديد الإيرادات والمصروفات المستهدفة.
- توزيع الموارد المالية وفقًا لأولويات العمل.
- ضبط الإنفاق وتقليل المصروفات غير الضرورية.
- وضع أهداف مالية واضحة للإدارات المختلفة.
- قياس الأداء الفعلي مقارنة بالخطة المعتمدة.
بالتالي، لا تقتصر الميزانية على تسجيل الأرقام، بل تمثل خطة مالية تساعد الشركة على تحويل أهدافها الاستراتيجية إلى خطط قابلة للتنفيذ والقياس.
ما هو Forecasting في الإدارة المالية؟
يشير مصطلح Forecasting إلى التنبؤ المالي، وهو عملية تقدير النتائج المالية المستقبلية اعتمادًا على البيانات التاريخية والأداء الحالي والاتجاهات الاقتصادية والتغيرات المحتملة في ظروف العمل.
على عكس الميزانية التي تحدد الأهداف المالية المخطط لها، يركز التنبؤ المالي على الإجابة عن سؤال: ما النتائج التي يُرجح أن تحققها الشركة في ضوء المعلومات المتاحة حاليًا؟
على سبيل المثال، إذا وضعت شركة ميزانية سنوية تستهدف إيرادات قدرها 5 ملايين جنيه، ثم لاحظت انخفاض الطلب على خدماتها خلال الربع الأول، فقد تتوقع أن تصل الإيرادات الفعلية إلى 4.2 مليون جنيه فقط بنهاية العام.
يساعدها هذا التوقع على اتخاذ إجراءات مبكرة، مثل مراجعة المصروفات أو تعديل استراتيجية التسويق أو البحث عن مصادر دخل جديدة.
وتشمل أهم استخدامات Forecasting:
- تقدير الإيرادات والمصروفات المستقبلية.
- توقع التدفقات النقدية والاحتياجات التمويلية.
- اكتشاف المخاطر المالية المحتملة مبكرًا.
- تحديث الخطط وفقًا للأداء الفعلي.
- دعم القرارات التشغيلية والاستثمارية.
ومن المهم أن نفهم أن التنبؤ المالي ليس ضمانًا للنتائج المستقبلية؛ بل تقدير قابل للتعديل كلما ظهرت بيانات جديدة.
ما الفرق بين Budgeting وForecasting؟
يكمن الفرق الأساسي في أن Budgeting يحدد ما تخطط الشركة لتحقيقه، بينما Forecasting يقدّر ما يُحتمل أن تحققه بالفعل.
|
وجه المقارنة |
Budgeting |
Forecasting |
|
المعنى |
إعداد الميزانية المالية |
التنبؤ بالنتائج المالية |
|
الهدف |
تحديد الأهداف والخطط |
تقدير النتائج المحتملة |
|
الأساس |
الأهداف والاستراتيجيات والموارد المتاحة |
البيانات التاريخية والأداء الحالي والافتراضات |
|
التوقيت |
غالبًا يُعد سنويًا |
يُحدّث دوريًا حسب الحاجة |
|
المرونة |
يرتبط بخطة مالية معتمدة |
يتغير مع ظهور معلومات جديدة |
|
الاستخدام |
تخطيط الموارد وضبط الإنفاق |
تعديل القرارات والاستعداد للتغيرات |
|
النتيجة |
ميزانية مستهدفة |
توقع مالي محدّث |
على الرغم من هذه الاختلافات، لا تُعد الميزانية والتنبؤ المالي عمليتين منفصلتين تمامًا. فالشركات تستخدم الميزانية لتحديد أهدافها، ثم تقارن التوقعات المالية المحدثة بهذه الأهداف لتقييم مدى واقعية خططها وتحديد الإجراءات اللازمة.
Budgeting and Forecasting with Examples: مثال عملي
لنفترض أن شركة تقدم برامج تدريبية وضعت ميزانية سنوية على النحو التالي:
|
البند المالي |
المبلغ بالدرهم الإماراتي |
|
الإيرادات المستهدفة |
500,000 درهم |
|
المصروفات المتوقعة |
350,000 درهم |
|
الربح التشغيلي المستهدف |
150,000 درهم |
|
الإيرادات المتوقعة بعد تحديث التنبؤ |
420,000 درهم |
بعد مرور ثلاثة أشهر، أظهرت النتائج الفعلية أن الطلب على البرامج التدريبية أقل من المتوقع، وأن تكاليف التشغيل ارتفعت. وبناءً على هذه البيانات، أعد الفريق المالي توقعًا جديدًا لبقية العام.
قد يشير التنبؤ المحدّث إلى إيرادات سنوية قدرها 4,200,000 جنيه، ومصروفات تبلغ 3,600,000 جنيه، بما يعني ربحًا تشغيليًا متوقعًا قدره 600,000 جنيه.
في هذه الحالة، تساعد الميزانية الشركة على معرفة أهدافها الأصلية، بينما يكشف التنبؤ المالي عن الفجوة المحتملة بين الأهداف والنتائج.
وتستطيع الإدارة استخدام هذه المعلومات لتحديد ما إذا كانت بحاجة إلى خفض التكاليف، أو زيادة المبيعات، أو تعديل خطتها التشغيلية. وهنا تظهر القيمة العملية للتكامل بين Budgeting وForecasting.
ما الفرق بين Budget وForecast وActual؟
لفهم التقارير المالية بصورة أدق، من الضروري التمييز بين ثلاثة مصطلحات مترابطة:
- Budget: المبالغ والأهداف المالية التي خططت الشركة لتحقيقها.
- Forecast: النتائج المالية المتوقعة وفقًا لأحدث البيانات والافتراضات.
- Actual: النتائج الفعلية التي تحققت بالفعل خلال الفترة محل القياس.
على سبيل المثال، إذا كانت الميزانية تستهدف : 50,000 درهم.، وكان التنبؤ المحدّث يشير إلى إمكانية تحقيق التنبؤ المالي: 45,000 درهم، بينما بلغت الإيرادات الفعلية: 43,000 درهم، فإن مقارنة هذه الأرقام تساعد الإدارة على فهم حجم الانحراف وتحديد أسبابه.
ويُعرف تحليل الفروق بين النتائج الفعلية والمخططة باسم Variance Analysis، وهو أداة مهمة لتقييم الأداء المالي وتحسين القرارات المستقبلية.
ما العلاقة بين Planning وBudgeting وForecasting؟
ترتبط هذه العمليات الثلاث ضمن إطار متكامل للتخطيط المالي والإداري، لكن لكل منها وظيفة مختلفة.
Planning (التخطيط) يحدد الاتجاه الاستراتيجي والأهداف طويلة الأجل التي تسعى الشركة إلى تحقيقها.
Budgeting (إعداد الميزانية) يحوّل هذه الأهداف إلى خطط مالية محددة تتضمن الإيرادات والمصروفات والموارد المطلوبة.
Forecasting (التنبؤ المالي) يستخدم البيانات المتاحة لتقدير النتائج المحتملة، ويساعد الإدارة على مراجعة توقعاتها واتخاذ القرارات المناسبة.
فعلى سبيل المثال، قد تخطط شركة للتوسع في سوق جديد، ثم تخصص ميزانية للتسويق والتوظيف والتشغيل، وبعد بدء التنفيذ تستخدم التنبؤ المالي لتقدير الإيرادات والتكاليف في ضوء النتائج الفعلية.
بهذه الطريقة، يدعم Planning تحديد الاتجاه، ويحدد Budgeting الموارد اللازمة، بينما يساعد Forecasting على التعامل مع الواقع المتغير.
كيف تنفذ الشركات عملية Budgeting and Forecasting؟
تختلف آليات التنفيذ باختلاف حجم الشركة وطبيعة نشاطها، لكن العملية غالبًا ما تتضمن الخطوات التالية:
- جمع البيانات المالية: مراجعة الإيرادات والمصروفات السابقة والتدفقات النقدية والنتائج التشغيلية.
- تحديد الأهداف المالية: وضع أهداف مرتبطة باستراتيجية الشركة وخطط النمو.
- إعداد الميزانية: تقدير الإيرادات والمصروفات وتوزيع الموارد على الإدارات والمشروعات.
- إعداد التوقعات المالية: استخدام البيانات التاريخية والأداء الحالي لتقدير النتائج المستقبلية.
- مقارنة الأداء الفعلي: تحليل الفروق بين Budget وForecast وActual لمعرفة أسباب الانحراف.
- تحديث التوقعات: تعديل Forecast عند تغير الظروف، واستخدام النتائج في تحسين القرارات والخطط.
وقد تستخدم الشركات أدوات مثل Excel أو أنظمة التخطيط والتحليل المالي (FP&A) لتجميع البيانات وإعداد التقارير ومتابعة الأداء. ويعتمد اختيار الأداة على تعقيد العمليات المالية وحجم البيانات واحتياجات الإدارة.
لماذا تحتاج الشركات إلى Budgeting وForecasting معًا؟
الاعتماد على الميزانية وحدها قد يجعل الشركة أقل قدرة على الاستجابة للتغيرات غير المتوقعة، بينما الاعتماد على التنبؤ المالي وحده لا يوفر بالضرورة أهدافًا مالية معتمدة لتوجيه الإنفاق وتوزيع الموارد.
لذلك، يساعد الجمع بينهما على تحقيق عدة فوائد:
- تحسين اتخاذ القرار: من خلال مقارنة الأهداف بالنتائج المتوقعة والفعلية.
- إدارة المخاطر: عبر اكتشاف الفجوات المالية قبل أن تتحول إلى مشكلات أكبر.
- تعزيز الرقابة المالية: من خلال متابعة المصروفات والإيرادات مقابل الخطط المعتمدة.
- زيادة المرونة: عبر تحديث التوقعات عند تغير الطلب أو التكاليف أو ظروف السوق.
- تحسين استخدام الموارد: من خلال توجيه الإنفاق نحو الأولويات الأكثر أهمية.
وتزداد أهمية هذا التكامل في الشركات التي تعمل في أسواق متغيرة أو تعتمد على إيرادات موسمية أو مشروعات متعددة.
الأسئلة الشائعة حول Budgeting وForecasting
مازال يمكنك الحصول على معلومات اكثر من خلال:
يعني ماذا Budget؟
Budget تعني الميزانية، وهي خطة مالية تحدد الإيرادات والمصروفات والموارد المستهدفة خلال فترة زمنية معينة، بهدف تنظيم الإنفاق وتحقيق الأهداف المالية.
ما هو تعريف الميزانية المحاسبية؟
الميزانية في سياق التخطيط المالي هي تقدير منظم للإيرادات والمصروفات والموارد خلال فترة مستقبلية. ويجب التمييز بينها وبين الميزانية العمومية (Balance Sheet)، التي تعرض الأصول والالتزامات وحقوق الملكية في تاريخ محدد.
ما الفرق بين Budget وForecast؟
Budget يوضح الأهداف المالية المخطط لها، أما Forecast فيوضح النتائج التي تتوقع الشركة تحقيقها بناءً على أحدث البيانات المتاحة. وتُستخدم المقارنة بينهما لتحديد الفجوات وتعديل القرارات.
هل يمكن تحديث الميزانية والتنبؤ المالي خلال العام؟
يمكن تحديث التوقعات المالية دوريًا وفقًا للأداء والتغيرات الجديدة. أما تعديل الميزانية المعتمدة فيعتمد على سياسات الشركة وإجراءات الموافقة المالية لديها.
ما المقصود بـ Budget vs Forecast vs Actual؟
هو أسلوب للمقارنة بين الميزانية المستهدفة، والنتائج المتوقعة، والنتائج الفعلية؛ بهدف قياس الأداء المالي وتحليل الانحرافات وتحسين التخطيط.
ما المهارات المطلوبة في وظائف Budgeting and Forecasting؟
تتضمن المهارات الأساسية التحليل المالي، وإعداد الميزانيات، والتنبؤ بالإيرادات والتكاليف، وتحليل الانحرافات، وإجادة Excel، وفهم التقارير المالية، والقدرة على تفسير البيانات ودعم القرارات الإدارية.
الفرق بين Budgeting وForecasting هو أن الأول يحدد الأهداف المالية والموارد اللازمة لتحقيقها، بينما يقدّر الثاني النتائج المحتملة استنادًا إلى البيانات والأداء الفعلي. وعندما تستخدم الشركات العمليتين معًا، تصبح أكثر قدرة على ضبط الإنفاق، ومتابعة الأداء، والاستجابة للتغيرات، واتخاذ قرارات مالية مبنية على معلومات واضحة.
Related Articles
 AR
كيفية تطوير المهارات: دليلك الشامل للتميز والنجاح في بيئة العمل الحديثة
اكتشف كيفية تطوير المهارات بخطوات عملية وفعالة لتعزيز فرصك في سوق العمل، وتحقيق الإنجازات المهنية في حياتك العملية مع موقع boost org.
Read article → AR
عوامل تطوير الذات: كيف تنمّي قدراتك وتحقق أهدافك الشخصية والمهنية؟
تعرّف على أفضل العادات والمهارات لتطوير الذات وتحقيق النجاح في حياتك الشخصية والمهنية.
Read article → AR
محلل الأعمال: دوره المهارات المطلوبة ومستقبله في سوق العمل
تعرف على من هو محلل الأعمال، وما المهارات المطلوبة لدوره الحيوي في ربط الأهداف الاستراتيجية بالحلول التقنية. اقرأ الآن وابدأ فى تطوير مهاراتك مع بوست
Read article →